世帯年収800万は勝ち組か?手取りと住宅ローン、苦しい実態の真相
世帯年収800万円という数字を聞くと、世間では「余裕のある勝ち組」「プチ富裕層」といった華やかなイメージが先行します。厚生労働省の「国民生活基礎調査」などの公的データを見ても、日本全体の世帯所得の中央値を大きく上回っており、経済的な上位層に位置していることは客観的な事実です。しかし、実際にこの収入帯で暮らす子育て世帯や共働き世帯に取材を重ねると、「生活がカツカツで贅沢などできない」「貯蓄が思うように増えない」という切実な声が数多く寄せられます。
物価高の長期化と社会保険料の負担増が家計を直撃するなか、年収800万円世帯が直面しているのは「数字ほどの豊かさを実感できない構造的な罠」です。手取り額のシビアな現実から、住宅ローンの適正借入目安、高校授業料無償化に代表される所得制限の壁、そして片働きと共働きの間に横たわる手取り格差まで、現場のデータと当事者の証言をもとに徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:年収800万円の年間手取り額は約600万〜680万円(月額約48万〜52万円相当)であり、額面から約150万〜200万円が税金や社会保険料で差し引かれる。
- 要点2:片働き(1人で800万円)と共働き(400万円×2人)では累進課税の影響で共働きの方が年間約40万〜60万円も手取りが多く、税制や社会保障の恩恵に大きな格差が存在する。
- 要点3:住宅ローンは4,000万〜4,800万円(年収の5〜6倍)が安全圏であり、見栄による6,000万円超の借入や教育費の高騰が「隠れ貧困」を引き起こす最大の要因である。
【割合と手取りのリアル】世帯年収800万円は上位何%?月額50万円の内訳
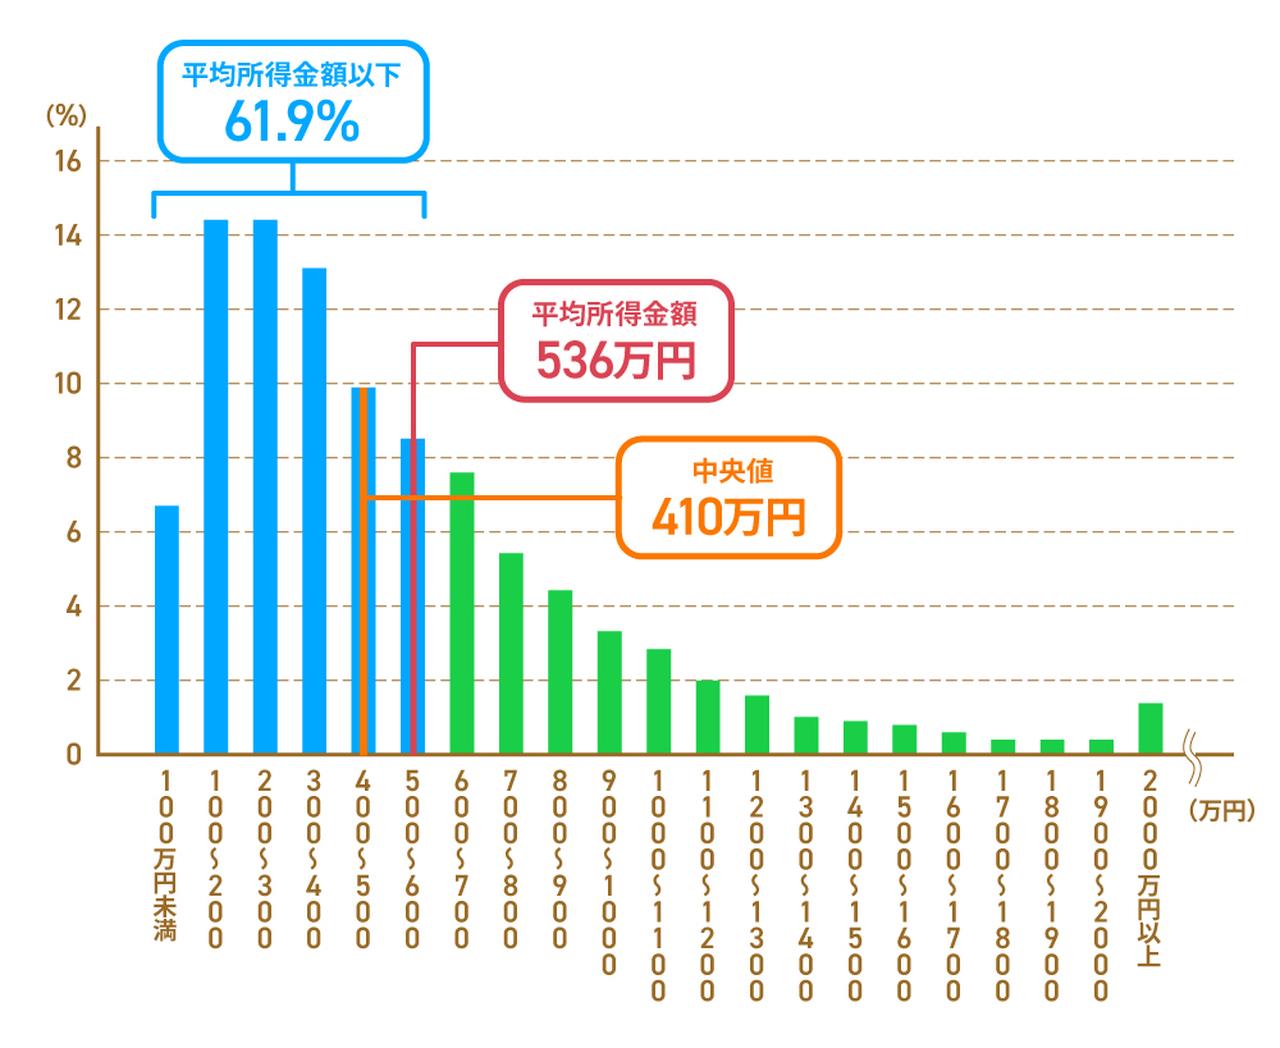
日本国内において、世帯年収800万円に到達している家庭はどれほど存在するのでしょうか。厚生労働省が公表している「国民生活基礎調査」の所得分布状況を紐解くと、全世帯の中で年収800万〜900万円未満の世帯割合は約5.0%〜6.0%で推移しています。さらに年収800万円以上の世帯をすべて合算すると、上位約25%〜30%のゾーンに該当します。4世帯に1世帯程度しか到達できない高所得層であることは間違いありません。
しかし、額面上の「800万円」がそのまま口座に振り込まれるわけではありません。マネコミや大手金融機関の試算データを分析すると、世帯年収800万円の実際の手取り年収は約600万〜680万円にとどまります。年間の控除額(所得税、住民税、健康保険料、厚生年金保険料、雇用保険料など)の合計は140万〜200万円規模に達し、給与の約2割から2割5分が天引きされている計算です。
ボーナスを含まない均等支給の場合、毎月の手取り額は約50万円前後となります。一見すると十分な金額に思えますが、家賃や住宅ローン返済、光熱費、食費、通信費、そして子どもの習い事や教育費を差し引いていくと、残る余力は決して潤沢とはいえません。額面の数字だけを見て生活水準を引き上げてしまうと、手元に残る現金が驚くほど少ないという現実に直面することになります。
【徹底比較】共働きと片働きの残酷な格差|税制と社会保障の「見えない壁」
同じ「世帯年収800万円」であっても、夫が1人で800万円を稼ぐ片働き世帯と、夫婦がそれぞれ400万円ずつ稼ぐ共働き世帯とでは、手取り額および生活の安定感に決定的な違いが生じます。日本の所得税制度が採用している「超過累進課税」が、単一高所得者に重くのしかかるためです。
片働き世帯の場合、夫1人の所得に対して高い税率が課されるうえ、基礎控除や給与所得控除も1人分しか適用されません。一方、400万円ずつの共働き世帯であれば、夫婦双方がそれぞれの控除枠をフルに活用でき、適用される税率も低いブラケットに抑えられます。その結果、年間手取り額の差は約40万〜60万円にも広がり、共働き世帯の方が圧倒的に手元資金を残しやすい構造になっています。
| 項目 | 片働き(夫800万円・専業主婦妻) | 共働き(夫400万円+妻400万円) | 編集部の見解・評価 |
|---|---|---|---|
| 年間手取り額(概算) | 約590万〜620万円(月額約49万〜51万円) | 約640万〜670万円(月額約53万〜56万円) | 共働きが年間約40万〜60万円有利。累進課税と控除複用の恩恵が大きい。 |
| 税金・社会保険料負担 | 年間約180万〜210万円(高い税率が1人に集中) | 年間約130万〜160万円(低税率ブラケットを分散適用) | 片働きは引去り負担感が非常に重く、昇給しても手取りが伸びにくい。 |
| 高校授業料無償化の判定 | 夫1人の所得割額で判定。ボーナス次第で境界線上 | 夫婦合算の課税標準額で判定。合算により制限に抵触しやすい | 国の就学支援金は合算判定のため、共働きでも油断できず事前の試算が必須。 |
| 家計リスク耐性 | 主たる稼ぎ手の病気・失職で収入が即座にゼロ化 | どちらか一方が倒れても年収400万円は維持可能 | 収入源の分散という観点からも共働き世帯の方がリスク耐性は強固。 |
取材現場でも「夫が年収800万円だからと専業主婦を選んだが、税金の高さと固定費で毎月カツカツ。近所の共働き夫婦の方がはるかに優雅に見える」という相談が後を絶ちません。片働き世帯は高所得とみなされながら実質的な可処分所得が削られやすいポジションに立たされています。
【住宅ローンの真実】借入目安はいくら?無理のない返済比率と予算の落とし穴
世帯年収800万円に達すると、金融機関の住宅ローン審査基準では「優良顧客」として扱われます。都市銀行やネット銀行の審査シミュレーションにかけると、借入可能限度額は6,000万〜7,000万円超という高額な枠が提示されることも珍しくありません。
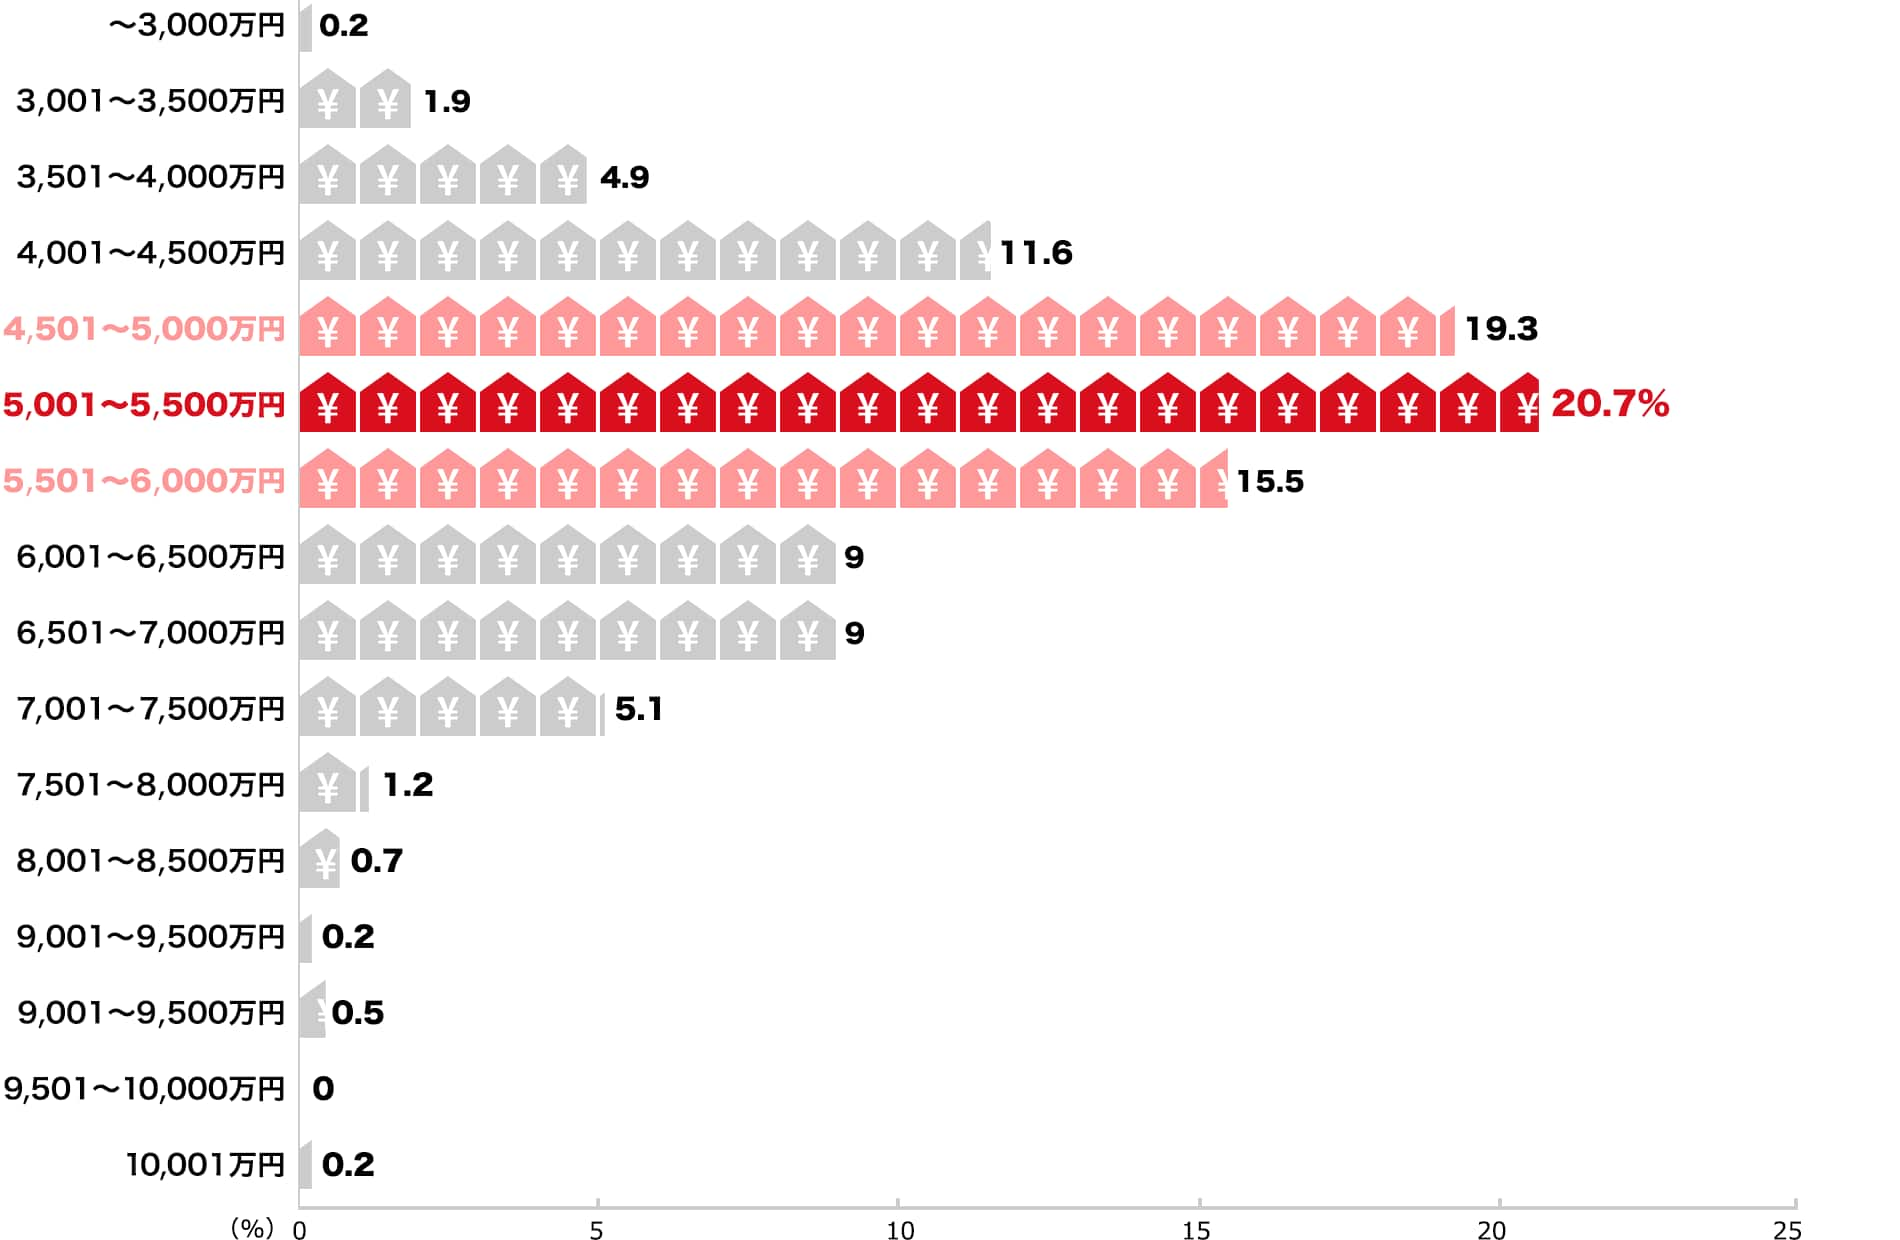
しかし、「借りられる金額」と「返して維持できる金額」は根本的に異なります。ファイナンシャルプランナーが推奨する無理のない住宅ローンの借入目安は、年収倍率で5〜6倍、金額にして4,000万〜4,800万円程度です。手取り年収(約600万〜650万円)に対する年間返済比率を20%〜25%以内に収めることが、家計破綻を防ぐための鉄則となります。
仮に金利1.0%(35年元利均等返済)で4,500万円を借り入れた場合、毎月の返済額は約12.7万円となります。これにマンションの管理費・修繕積立金(月3万〜4万円)や固定資産税の積立(月1.5万円程度)を加えると、住居関連費は実質的に月額17万〜18万円に達します。毎月の手取り50万円の中から18万円が固定支出として消えると、残りは32万円です。
もし金融機関の限界値まで背伸びをして6,500万円前後のペアローンを組んでしまうと、毎月の返済額だけで18万円を超え、維持費を含めた住居費は23万円近くに膨れ上がります。変動金利の金利上昇リスクや、妻の産休・育休による一時的な収入減少に耐えられなくなる危険性が極めて高くなります。

【なぜ苦しいのか】「隠れ貧困」に陥る3大要因と高校授業料無償化の罠
客観的な統計上は上位25%に位置しながら、なぜ当事者たちは「生活が苦しい」と口を揃えるのでしょうか。現場の家計簿診断や取材から浮かび上がってきたのは、この年収帯特有の3つの構造的な罠です。
1. 国の高校授業料無償化と公的支援の「所得制限の壁」
子育て世帯にとって重荷となるのが、国の「高等学校等就学支援金制度(高校授業料無償化)」における所得制限です。公立高校の授業料相当額(年11万8,800円)や私立高校への加算支援を受けるための所得判定基準は、標準的な4人家族で世帯年収約910万円未満が目安とされています。一見すると800万円世帯はクリアできそうに見えますが、共働きによる所得合算やボーナスの増減、各種控除の状況によって、支援対象から外れるかどうかのギリギリの境界線に立たされます。
東京都などの一部自治体では独自の所得制限撤廃が進められているものの、全国的には依然として支援を受けられない地域も多く存在します。給付金や医療費助成の対象から外れ、税金だけは重く取られるという「制度の谷間」が、800万円世帯の不公平感と疲弊を生み出しています。
2. 生活水準のインフレと「プチ贅沢」の常態化
「年収800万円」というステータスが心理的な油断を生み、無意識のうちに固定費を押し上げてしまうケースが頻発しています。デパ地下での日常的な惣菜購入、年数回の国内旅行、格安SIMではなく大手キャリアの無制限プランの継続、外車や大型ミニバンのマイカーローンなど、一つひとつは些細な支出に見えても、積み重なることで毎月のキャッシュフローを確実に侵食します。
3. 教育費の青天井と中学受験の過熱
都市部を中心に過熱する中学受験も、家計を圧迫する最大の要因です。子ども1人を大手進学塾に通わせると、小学4年から6年までの3年間で総額250万〜300万円の塾代がかかります。子どもが2人いれば教育費の負担は倍増し、私立中学・高校に進学すれば年間100万円単位の学費が固定費として確定します。「周囲の同僚や近所がみんな中学受験をしているから」と同調圧力に流された結果、貯金を切り崩して学費を捻出する「教育貧困」に陥る世帯が少なくありません。
【実態検証】家計簿の内訳とネットの生の声「勝ち組感ゼロ」の真相
ここでは、都市部在住の標準的な「世帯年収800万円・共働き夫婦・小学生と幼児の計4人家族」を想定したリアルな月間家計簿を検証します。
| 費目 | 月間支出額(実例) | 一般的な基準・目安 | 編集部の見解・評価 |
|---|---|---|---|
| 住居費(住宅ローン・管理費等) | 155,000円 | 手取りの25%〜28%(約13万〜14万円) | 都市部ではやや高めだが標準的。金利上昇への備えが必要。 |
| 食費・日用品費 | 95,000円 | 手取りの15%〜18%(約7.5万〜9万円) | 外食や食材へのこだわりで10万円近くまで膨らみやすい。 |
| 水道光熱費・通信費 | 38,000円 | 30,000円〜35,000円 | 在宅ワークの普及や光熱費単価の上昇により高止まり傾向。 |
| 教育費・習い事代(子2人) | 72,000円 | 手取りの10%〜12%(約5万〜6万円) | 英語塾や水泳、通信教育などで容易に予算オーバーする領域。 |
| 小遣い・夫婦娯楽費 | 50,000円 | 手取りの8%〜10%(夫婦で計4万〜5万円) | 交際費や個人の趣味代。共働きの場合は不透明になりがち。 |
| 生命保険・自動車維持費 | 45,000円 | 30,000円〜40,000円 | 地方や郊外では車必須のため維持費負担が跳ね上がる。 |
| 毎月の貯金・NISA投資 | 45,000円 | 手取りの15%〜20%(約7.5万〜10万円) | 月4.5万円では年間約54万円。ボーナス頼みの貯蓄構造に。 |
| 合計支出(手取り50万円) | 500,000円 | 収支均衡(残余金0円) | 無駄遣いをしていないつもりでも、毎月手元には何も残らない。 |
SNSやネット掲示板(5ちゃんねる、知恵袋など)を検証しても、この家計実態を裏付ける切実な声が溢れています。
「世帯年収800万円になった瞬間、児童手当の特例給付や各種補助金が削られ、税金だけ跳ね上がった。生活感は年収500万円の頃とまったく変わらない」(30代後半・IT企業勤務・X投稿より)
「東京23区でファミリー向けマンションを買おうとしたら7,000万円以上が当たり前。800万円の収入があっても都内では完全に下層〜中流下位の感覚」(大手掲示板・住宅スレッドより)
一方、地方都市における世帯年収800万円は状況が大きく異なります。Salary Score等の地域データが示すように、地方であれば2,500万〜3,500万円程度で庭付き一戸建てが手に入り、住居費負担が軽いため、車を2台所有しながら年150万〜200万円以上のハイペースで貯蓄を進めることも十分に可能です。「年収800万円のリアルな生活レベル」は、居住地域(都市部か地方か)によって天と地ほどの格差が生じているのが実情です。
【専門家分析】FPと社会学が解き明かす「中流転落への恐怖」と処方箋
資産運用相談を数多く手がける株式会社アルファ・ファイナンシャルプランナーズの分析によると、世帯年収800万円の共働き世帯は、適切な家計管理の仕組みさえ作れば「年間150万円以上の貯蓄・資産形成」を達成することは十分に現実的です。それにもかかわらず、多くの世帯が貯蓄難に陥っている背景には、社会心理学でいう「相対的剥奪感(Relative Deprivation)」が存在します。
社会学の視点から見ると、年収800万円世帯は「自らをアッパーミドル層と同一視しやすい」という心理的トラップを抱えています。職場の同僚やタワーマンションの近隣住民、私立学校の保護者コミュニティなど、より高所得な層(年収1,200万〜1,500万円超)と日常的に接することで、無意識のうちに消費基準を上位層に合わせてしまうのです。「周囲と同じ水準の生活をさせたい」という親心や見栄が心理的バウンダリー(境界線)を曖昧にし、身の丈を超えた教育費や住宅費を投じさせてしまいます。
【プロの結論】資産を築ける世帯・破綻する世帯の明確な分水嶺
同じ世帯年収800万円から、しっかりと純資産数千万円を築く家庭と、ボーナス払いが破綻して中流から転落する家庭には、明確な行動パターンの違いがあります。
▼着実に資産を増やせる世帯の条件:
- 固定費を「年収600万円時代」の水準に据え置く:収入が増えても家賃や車のグレードを上げず、昇給分をそのまま新NISA等の自動積立投資へ回す仕組みを持つ。
- 住宅ローンを年収の5倍前後に抑える:借入可能額ではなく、金利上昇や一時的な休職にも耐えられる「安全返済額」から逆算して物件を選ぶ。
- 教育費に明確な年間予算上限を設ける:子どもの教育に投資する一方で、老後資金とのバランスを冷静に数値化できている。
▼破綻リスクが高くおすすめできない行動パターン:
- 「共働き前提」で限界ギリギリのペアローンを組む:産休・育休や健康トラブルで世帯年収が急減した瞬間に返済が滞るリスクを背負う。
- ボーナスを毎月の生活費補填やローン返済に組み込む:業績悪化による賞与カットで即座に資金ショートを引き起こす。
- 他人の目線を気にした見栄消費:ブランド品、高級外車、過密な習い事など、世間体を保つための支出が習慣化している。
【世帯年収800万円】に関するよくある質問(FAQ)
Q1:世帯年収800万円の手取り額は月いくらですか?ボーナスの有無でどう変わりますか?
A1:年間の手取り額は約600万〜680万円です。ボーナスがない均等支給の場合は月額約50万円前後が目安となります。仮に夏冬合わせて手取り120万円(額面約160万円)のボーナスが支給される給与体系の場合、毎月の手取り額は約40万〜42万円程度になります。毎月の生活費を40万円以内に収められるかどうかが、ボーナス頼みの赤字家計に陥らないための分かれ目です。
Q2:世帯年収800万円で子ども2人を大学まで進学させることは可能ですか?
A2:十分に可能です。ただし、子ども2人とも高校・大学を私立に進学させる場合は、学費総額だけで1人あたり約1,000万〜1,500万円が必要になります。毎月児童手当分を全額貯蓄に回すとともに、新NISAなどを活用して子どもが小さいうちから月5万〜7万円程度の積立運用を継続する仕組みづくりが不可欠です。無計画に中学受験へ突入すると、大学進学資金がショートするリスクが高まります。
Q3:世帯年収800万円世帯の平均貯蓄額はどれくらいですか?
A3:金融広報中央委員会等の調査データを総合すると、年収750万〜1,000万円未満世帯の平均貯蓄額は約1,200万〜1,600万円程度です。ただし、この数値は一部の富裕世帯が平均値を押し上げており、実態に近い貯蓄額中央値は約700万〜900万円にとどまります。さらに、同年代の約1割強は「貯蓄ゼロ(金融資産非保有)」と回答しており、年収800万円であっても資産形成ができている家庭とできていない家庭の二極化が極めて顕著です。
まとめ:今後の動向と失敗しないための判断基準
世帯年収800万円は、日本の給与所得者の中で間違いなく上位に位置する実力を持っています。しかし、手取り約50万円という現実を直視せず、税金負担の重さや教育費・住宅ローンの固定費リスクを軽視すれば、容易に「生活が苦しい隠れ貧困」へと転落しかねない危うい境界線でもあります。
勝ち組と呼ばれる豊かな生活を実現できるかどうかは、額面の数字ではなく「可処分所得の何割を将来の資産形成に回せるか」という家計管理の規律にかかっています。住居費を身の丈に合わせ、制度の恩恵が大きい共働きの強みを活かしながら、先取り貯蓄の仕組みを整えることこそが、インフレ時代を生き抜くための最も確実な防衛策です。 (出典: 世帯 年収 800 万(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
